

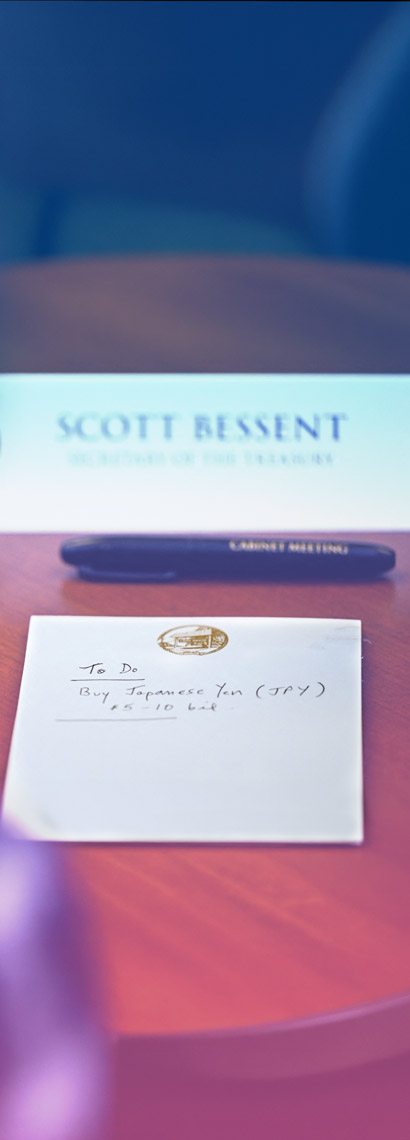
Amikor egy meghatározó gazdaság fizetőeszköze túl gyenge…
A japán jen évek óta központi téma a befektetők körében. Már régóta jelentősen alulértékelt szinte minden más fizetőeszközzel szemben. Ez azonban nem akadályozta meg további gyengülését az elmúlt évek során. Az alacsony kamatokat és gyengülő árfolyamot kihasználva a carry traderek is megtalálták a devizát: jenben eladósodtak, azt eladták, az ellenértéket pedig egy magasabb kamatozású fizetőeszközbe fektették. Ez a spekulatív kereskedés természetesen tovább gyengítette a japán fizetőeszközt.
A helyzet azonban egyre kellemetlenebb több szereplőnek is. Japánban ismét megjelent az infláció, amit a dráguló importon keresztül tovább fűt a jen gyengülése. A Csendes-óceán túloldalán is zavaró a helyzet, ugyanis az amerikai vállalatokat versenyhátrányba hozza a jen gyengülése a dollárral szemben, így rossz hatással van a gazdasági növekedésre. Egyre inkább érdeke mindkét ország gazdaságpolitikájának, hogy a jen felértékelődjön.
Idén két intervenció is történt a jen erősödése érdekében: az első egy önálló japán akció volt április végén 160-as USD/JPY árfolyam környékén, a második pedig egy közös japán-amerikai július végén 163-on. Bár az első próbálkozás hatása csupán átmeneti volt, hiszen gyorsan visszagyengült a jen az intervenciót követően, a másodikat már valószínűleg komolyabban veszik a befektetők: könnyen elképzelhető, hogy ezen a szinten újabb intervenciót anticipál a piac, és emiatt itt támaszt találhat a jen. A múltban a közös intervenciók általában sikeresek voltak: 1995-ben, 1998-ban és 2011-ben is sikeresen tudták közösen megfordítani a jen akár gyengülő, akár erősödő trendjét. A közös intervenció azonban nem önmagában tudott sikeres lenni a trend megfordításában: általában szükség volt a kamatpályák és a mögöttes fundamentumok változására is.
Esetünkben ez azt jelenti, hogy vagy a Fed kamatemelésével kapcsolatos várakozásoknak kell csökkenniük, vagy a BoJ kamatemelésével kapcsolatos várakozásoknak kell emelkedniük, vagy mindkettő egyszerre, a lényeg, hogy a két fizetőeszköz kamatai között lévő spread csökkenjen. Bár a japán headline infláció is növekedésnek indult az év eleji szintekhez képest, valószínűnek tűnik, hogy a tényleges inflációs nyomás még annál is nagyobb, mint elsőre látszik: az árakat mesterségesen alacsonyan tartják a japán kormány által bevezetett ársapkák és egyéb támogatások, valamint a jövőre esedékes áfacsökkentés is egy egyszeri árcsökkentő hatást fog jelenteni. Azonban a BoJ által számolt maginfláció 3 százalék környékén van, a munkaerőpiac relatíve feszes, a bérek körülbelül 4 százalékkal nőnek évente, a fizetőeszköz gyengülése szintén folyamatosan növelni fogja az inflációt, emellett a fiskális politika továbbra is lazít és költekezik. Mindeközben a BoJ továbbra is 1 százalékon tartja a kamatszintet. Azt gondolom, hogy bőven eljött az ideje a kamatemelési ciklus felgyorsításának, ami csökkenteni fogja a kamatkülönbséget a két fizetőeszköz között, ezzel együtt pedig erősíteni fogja a jent.
Jelenleg tehát több tényező is a japán jen erősödésének irányába mutat:
- a fizetőeszköz jelentősen alulértékelt más devizákkal szemben
- USA és Japán gazdaságpolitikai érdekei egyeznek: a jennek erősödnie kell
- a BoJ kamatpályája szintén a jen erősödésének irányába mutathat
- a carry tradereknek köszönhetően rengetegen shortolják a jent, így egy kisebb jen erősödés is kényszerlikvidációkhoz vezethet, ami további jen erősödést jelent, és egy önerősítő folyamatot indíthat el.
Mindezek alapján a jen longolása egy jó risk/reward trade lehet: több tényező is az erősödés irányába mutat, míg a downside kisebbnek tűnik a súlyos alulértékeltség és a jövőbeli intervencióktól való félelem miatt. A legfontosabb kérdés azonban a BoJ kamatpolitikája, mindenképp érdemes követni a jegybank kommunikációját a kamatemeléssel kapcsolatban, illetve figyelni a maginflációval és munkaerőpiaccal kapcsolatos érkező adatokat.
A japán piaci folyamatok alakulását befektetési szempontból is kiemelt figyelemmel követjük, hiszen a SIFI Globális Vegyes Alapok Alapja és a SIFI Nemzetközi Részvény Alapok Alapja egyaránt rendelkezik japán piaci kitettséggel. Ennek megfelelően a jen árfolyamának, valamint a japán gazdasági és monetáris környezet változásainak nyomon követése portfólióink szempontjából is releváns.